Automatizar el expediente del préstamo SBA 7(a): dónde encaja el procesamiento documental en el crédito a pymes
Publicado: 1 de octubre de 2026
Un préstamo SBA 7(a) es uno de los productos más intensivos en documentos de las finanzas para pequeñas empresas. Una sola solicitud puede incluir varios años de declaraciones fiscales empresariales y personales, estados financieros interinos, un calendario de deuda, registros de propiedad, un plan de negocio o proyecciones, acuerdos de compra, tasaciones y un conjunto de formularios SBA que cada uno lleva sus propias reglas de firma y divulgación. Prestamistas, prestatarios y los intermediarios que se sitúan entre ellos dedican una gran parte de su tiempo a recopilar, leer, volver a teclear y comprobar estos documentos.
Eso hace del programa 7(a) un caso de estudio útil para la automatización documental en FinTech. Los documentos son lo bastante estandarizados para automatizarlos, lo bastante variados como para que las plantillas simples fallen, y lo bastante regulados como para que los errores tengan consecuencias. Este artículo recorre dónde se concentra el trabajo manual en un expediente 7(a) típico, cómo lo abordan el procesamiento inteligente de documentos y la automatización de flujos de trabajo, y por qué la divulgación de honorarios se ha convertido en uno de los puntos de datos más importantes de acertar.
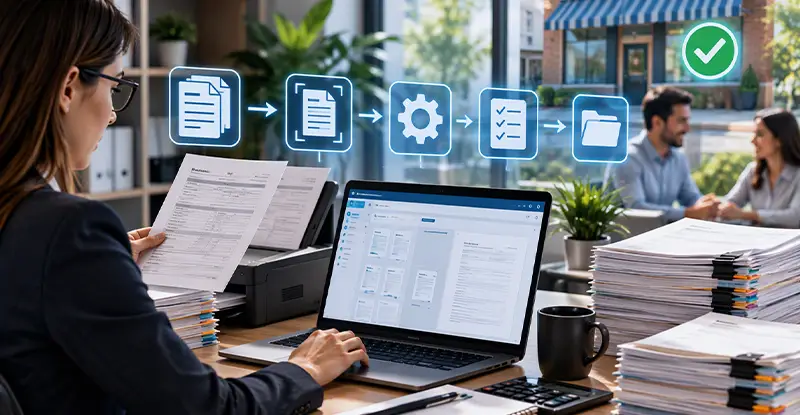
El procesamiento de préstamos se ralentiza cuando los empleados tienen que identificar documentos, volver a teclear información financiera, comprobar campos entre varios registros y rastrear información faltante de forma manual. docAlpha combina captura inteligente de documentos, clasificación, extracción, validación y automatización de flujos de trabajo para agilizar procesos intensivos en documentos.
Dedique menos tiempo al papeleo y mueva información completa y precisa por las operaciones de crédito con más rapidez.
Conviene agrupar los documentos según lo que el prestamista hace con ellos.
Los documentos financieros se usan para la suscripción. Incluyen declaraciones fiscales empresariales, declaraciones personales de cada propietario por encima del umbral de participación, estados de pérdidas y ganancias a fecha, balances e informes de antigüedad de cuentas por cobrar y por pagar. El prestamista extrae cifras de estos documentos y las «extiende» (spreads), es decir, las introduce en un modelo de análisis estándar para calcular el flujo de caja y la cobertura del servicio de la deuda.
Los documentos de identidad y propiedad confirman quién es el prestatario y quién lo posee: estatutos de constitución, acuerdos operativos, desgloses de propiedad e identificación oficial de los principales.
Los documentos de la transacción describen el uso de los fondos, como un acuerdo de compra de negocio, un contrato inmobiliario, presupuestos de equipo o un arrendamiento.
Los formularios y divulgaciones SBA registran información específica del programa. Incluyen el formulario de información del prestatario y, cuando se paga a un tercero en relación con el préstamo, el Formulario SBA 159 de Divulgación de Honorarios y Acuerdo de Compensación, que identifica a cada agente y lo que se le pagó.
Un expediente típico puede contener de 40 a 100 documentos separados, que llegan a lo largo de varias semanas, en formatos que van desde exportaciones limpias de software contable hasta fotos de móvil de páginas firmadas.
Lectura recomendada: Descubra cómo la automatización del procesamiento documental respalda la industria bancaria
Tres etapas absorben la mayor parte del esfuerzo manual.
Antes de que alguien pueda suscribir, alguien tiene que confirmar que ha llegado cada documento requerido, que es la versión correcta, que cubre el período adecuado y que está firmado donde debe estarlo. Esto suele rastrearse en una hoja de cálculo o un hilo de correo. Páginas faltantes, formularios sin firmar y estados financieros desactualizados son las razones más comunes por las que se estancan los expedientes.
Los analistas teclean ingresos, coste de bienes vendidos, compensación de directivos, depreciación, intereses y docenas de otras partidas de las declaraciones fiscales en el modelo de extensión. Para un negocio con varios propietarios y entidades afiliadas, esto puede significar volver a teclear cifras de diez o más declaraciones. Es un trabajo lento, y un solo dígito transpuesto puede cambiar el cálculo de cobertura del servicio de la deuda.
Las cifras que aparecen en varios lugares deben coincidir. Los ingresos de la declaración fiscal deberían conciliarse con los estados financieros. Los porcentajes de propiedad de los formularios del prestatario deberían coincidir con el acuerdo operativo. Los honorarios mostrados en el formulario de divulgación deberían coincidir con el estado de cierre. Comprobarlo a mano exige que alguien tenga muchos documentos abiertos a la vez y los compare línea a línea.
El procesamiento inteligente de documentos combina captura documental, reconocimiento óptico de caracteres y modelos de aprendizaje automático que reconocen tipos de documento y extraen campos específicos. En un contexto de crédito, sustituye gran parte del re-tecleado y la comprobación descritos arriba.
Cuando un prestatario carga un lote de archivos, el sistema identifica cada uno: esta es una declaración fiscal empresarial de 2024, este es un balance a fecha, este es un formulario de divulgación de honorarios firmado. Luego compara lo que llegó con la lista de documentos requeridos para ese tipo de préstamo y señala lo que falta. El prestatario recibe una solicitud concreta de los elementos faltantes en lugar de un recordatorio genérico.
Las declaraciones fiscales siguen diseños estándar del IRS, lo que las convierte en buenas candidatas para la captura automatizada de datos. Los modelos de extracción llevan las partidas directamente a la plantilla de extensión, con puntuaciones de confianza por campo. Los analistas revisan valores de baja confianza y excepciones en lugar de teclear cada número. Los estados financieros varían más por formato, pero los modelos de aprendizaje automático entrenados con exportaciones habituales de software contable manejan la mayoría con revisión limitada.
La suscripción depende de información precisa, pero gran parte de esos datos empieza dentro de declaraciones fiscales, estados financieros, solicitudes y documentos de soporte. docAlpha captura y valida información de formatos documentales variados mientras dirige valores de baja confianza y excepciones a los usuarios adecuados.
Reduzca la entrada repetitiva de datos y dé a los equipos de crédito un acceso más rápido a la información que necesitan para decisiones informadas.
Una vez que los datos están estructurados, las reglas pueden comprobarlos entre documentos de forma automática. El sistema puede comparar ingresos entre la declaración fiscal y el estado de resultados, confirmar que los porcentajes de propiedad suman el 100 por ciento y coinciden con los documentos societarios, y verificar que la compensación del formulario de divulgación de honorarios coincide con los importes del estado de liquidación. Las diferencias por encima de una tolerancia establecida se enrutan a una persona con los documentos y campos específicos resaltados.
De todos los campos de un expediente 7(a), la compensación de agentes ha atraído el mayor interés regulatorio en los últimos años. Las reglas de la SBA exigen el formulario de divulgación de honorarios siempre que se pague a un agente, ya sea por el solicitante o por el prestamista, en relación con el préstamo. El formulario tiene líneas separadas para importes pagados por el solicitante e importes pagados por el prestamista, y lo firman el solicitante, el agente y el prestamista. Es una divulgación dentro de un expediente de préstamo concreto, no una licencia ni una credencial.
El Congreso también ha mostrado interés en estos datos. La Ley de Supervisión de Agentes de Préstamos 7(a), presentada como H.R. 1804, exigiría a la SBA informar anualmente sobre la actividad de agentes, incluido cuántos agentes asisten a solicitantes, las tasas de compra en préstamos asistidos por agentes, y el número y valor total de honorarios de referidos pagados a agentes. Sea cual sea el destino de ese proyecto de ley, la dirección es clara: la compensación de agentes se trata como dato reportable.
Para los prestamistas, eso significa que la información de divulgación de honorarios no debería vivir solo en un PDF firmado. Cuando las herramientas de procesamiento documental extraen el nombre del agente, el tipo de agente, el importe pagado por el solicitante y el importe pagado por el prestamista de cada formulario, esa información puede alimentar un informe a nivel de cartera. Los equipos de cumplimiento pueden ver la compensación total de agentes por canal, identificar expedientes donde falta la divulgación o no coincide con los documentos de cierre, y responder a preguntas de reguladores o auditores sin sacar expedientes individuales.
Lectura recomendada: Aprenda cómo la IA extrae datos estructurados de documentos financieros
Muchas solicitudes 7(a) llegan a un prestamista a través de un intermediario en lugar de directamente del prestatario. Los brokers y packagers recopilan documentos, organizan el expediente y lo envían a prestamistas con probabilidad de aprobar ese tipo de préstamo. Desde el punto de vista del procesamiento documental, un expediente bien preparado de un intermediario es una entrada más limpia: los documentos llegan completos, etiquetados y en formatos consistentes.
La estructura de compensación también importa para los datos. Un broker de préstamos SBA 7(a) que trabaja con base de pago por el prestamista, donde el prestatario no paga nada y el prestamista paga al broker cuando se desembolsa el préstamo, sigue teniendo que aparecer en el formulario de divulgación de honorarios, porque el formulario cubre la compensación pagada por el prestamista además de los honorarios pagados por el prestatario. Cuando ese acuerdo se captura como datos estructurados, los prestamistas pueden rastrear qué canales de referidos producen expedientes completos, cuánto tardan esos expedientes en cerrarse y cómo rinden después del desembolso.
Ese tipo de business intelligence a nivel de canal es difícil de producir cuando la información del agente vive solo en firmas escaneadas. Se vuelve rutinario una vez que los datos de divulgación se extraen y se almacenan junto al resto del registro del préstamo.
La información importante de crédito y cumplimiento no debería quedar atrapada dentro de PDF, formularios escaneados y carpetas de documentos. docAlpha extrae y valida datos documentales para que puedan respaldar flujos posteriores, informes y procesos de negocio.
Cree una base de información más sólida para suscripción, cumplimiento, respuesta a auditorías e informes de cartera.
Los prestamistas que consideran automatizar sus operaciones 7(a) pueden abordarlo por etapas en lugar de como un único gran proyecto.
Empiece por la clasificación en la recepción y las comprobaciones de integridad, porque los documentos faltantes causan más retraso que cualquier otro problema individual. Luego, automatice la captura de datos de las declaraciones fiscales, que son los documentos financieros más estandarizados del expediente y los más costosos de volver a teclear. Después añada reglas de consistencia entre documentos, empezando por las comprobaciones que más a menudo sacan problemas a la luz: conciliación de ingresos, totales de propiedad e importes de divulgación de honorarios. Por último, conecte los datos extraídos a los informes, para que cumplimiento y gestión de cartera puedan trabajar desde registros estructurados en lugar de carpetas de documentos.
Cada etapa reduce por sí sola la entrada manual de datos y acorta el tiempo hasta la decisión. Juntas, convierten el expediente del préstamo de una pila de documentos en un conjunto de datos, que es hacia donde se dirige el crédito a pymes a medida que crecen las expectativas de reporting y los prestatarios esperan respuestas más rápidas.
 IA y OCR: procesamiento de préstamos en línea más rápido e inteligente
 Flujos de trabajo de aprobación de préstamos
 Automatización de documentos y flujos de trabajo para el control de riesgos hipotecarios
 Acelerar las aprobaciones financieras con automatización impulsada por IA
 Extracción de datos con OCR: facturas, formularios y recibos
 Mejores plataformas y partners de automatización OCR para fintech en 2026

